100 € à 3000 € sous 24 h ouvrées : ce qu’il faut savoir sur Coup de Pouce
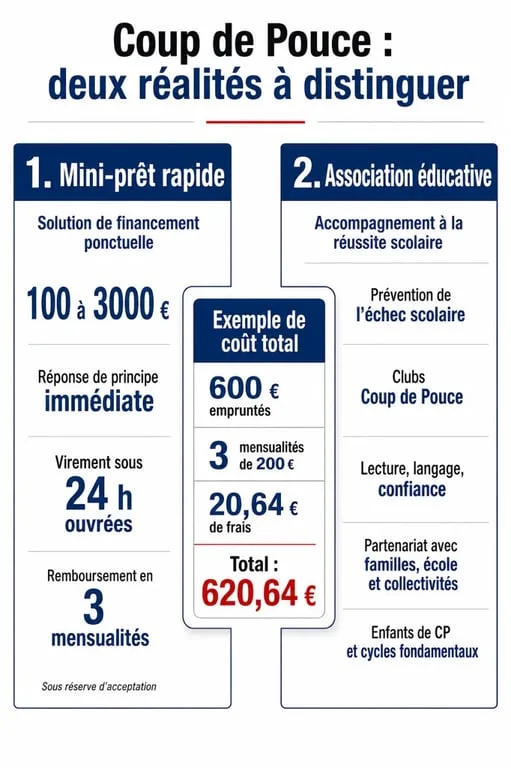
Si vous cherchez Coup de Pouce, la requête peut renvoyer à deux réalités différentes : un mini-prêt rapide pour faire face à une dépense urgente, ou une association éducative du même nom. Dans le premier cas, l’enjeu est de connaître le montant, le délai, les frais et les conditions d’acceptation.
Avant de demander : de quel Coup de Pouce parle-t-on ?
La confusion est fréquente, car plusieurs entités utilisent cette expression. Pour un besoin d’argent immédiat, il s’agit le plus souvent du mini-prêt Coup de Pouce proposé dans l’univers FLOA, associé à BNP Paribas ou à certains parcours partenaires. Pour une recherche éducative, Coup de Pouce désigne une association engagée dans la réussite scolaire.
| Recherche | Ce que vous cherchez probablement | À vérifier |
|---|---|---|
| Besoin d’argent urgent | Mini-prêt ou mini-crédit Coup de Pouce | Montant, frais, délai, éligibilité |
| Compte déjà créé | Espace client ou application | Connexion, documents, suivi de demande |
| Réussite scolaire | Association Coup de Pouce | Programmes, villes partenaires, actualités |
L’association agit de la maternelle à l’élémentaire, dans une logique de lutte contre les inégalités sociales et de prévention du décrochage. Elle s’appuie sur un réseau de 250 villes partenaires et 2200 clubs péri- et extrascolaires. Ce n’est donc pas un service de financement personnel.
Le mini-prêt Coup de Pouce : fonctionnement concret
Le mini-prêt vise les imprévus de trésorerie : réparation urgente, facture surprise, soins médicaux ou vétérinaires, achat pressant. Le parcours repose sur une demande 100 % en ligne, une réponse de principe immédiate et un virement bancaire déclenché sous 24 h ouvrées lorsque le dossier est accepté.
Les étapes habituelles de la demande
Le parcours commence par la création d’un compte en quelques clics ou par une connexion à l’espace client si vous avez déjà un compte. Vous indiquez le montant souhaité, puis le service vérifie votre éligibilité. Des documents peuvent être demandés, notamment une pièce d’identité et un RIB, pour confirmer votre identité et le compte bancaire de versement.
Une fois le dossier validé, le virement est déclenché sur le compte bancaire renseigné. Le délai affiché est inférieur à 24 heures ouvrées, ce qui veut dire que les week-ends, les jours fériés ou des contrôles complémentaires peuvent décaler la réception réelle.
Le bon réflexe avant de cliquer
Un mini-crédit ne doit pas servir à combler durablement un déséquilibre budgétaire. Il dépanne sur une dépense courte et claire, mais reste un crédit à rembourser. Avant de faire la demande, comparez le montant emprunté, les frais, la date des mensualités et votre solde prévisible au moment des prélèvements.
Montants, frais et remboursement : ce qu’il faut regarder
Les montants accessibles vont généralement de 100 € à 3000 €, sous réserve d’acceptation. Le remboursement peut se faire en 3 mensualités, avec des frais prélevés par carte bancaire. L’exemple le plus parlant est celui d’un emprunt de 600 € : le remboursement se fait en 3 mensualités de 200 €, auxquelles s’ajoutent 20,64 € de frais, soit un total de 620,64 €.
| Élément | Exemple | Pourquoi c’est important |
|---|---|---|
| Montant emprunté | 600 € | Il détermine vos échéances |
| Remboursement | 3 mensualités de 200 € | À caler avec vos revenus |
| Frais | 20,64 € | À intégrer au coût total |
| Total dû | 620,64 € | C’est le vrai montant à prévoir |
Pensez au mini-prêt comme à une avance de trésorerie ponctuelle : il peut absorber une dépense imprévue et vous laisser un peu de temps pour rééquilibrer votre budget. L’essentiel est d’anticiper la mensualité dès la demande, car le compte recrédité rapidement peut donner une impression de marge qui disparaît au moment des prélèvements.
Conditions d’éligibilité et motifs de refus possibles
L’obtention n’est jamais automatique. Le mini-prêt est accordé sous réserve d’acceptation, après vérification du profil et des informations transmises. Les critères peuvent inclure un compte bancaire domicilié en France, un numéro de téléphone mobile valide, une identité vérifiable et une situation compatible avec le remboursement.
Le rôle des vérifications
Une vérification du FICP peut être effectuée. Les personnes inscrites au FICP sont exclues de ce type de financement, car ce fichier signale des incidents de remboursement ou une situation de surendettement. C’est une protection pour l’organisme prêteur comme pour l’emprunteur, afin d’éviter d’aggraver une difficulté financière existante.
Pourquoi une demande peut être refusée
Un refus peut venir d’un dossier incomplet, d’un RIB non conforme, d’une pièce d’identité illisible, d’une incohérence entre les informations déclarées ou d’un niveau de risque jugé trop élevé. Dans ce cas, mieux vaut ne pas multiplier les demandes au hasard : commencez par corriger les informations, vérifier votre situation bancaire et envisager une solution moins coûteuse si l’urgence n’est pas absolue.
Avis, sécurité et décision : les signaux à prendre en compte
La réassurance compte beaucoup lorsqu’il s’agit d’un crédit rapide. Une note moyenne affichée de 4,8/5 sur 348 avis donne un signal positif, mais elle ne remplace pas la lecture des conditions. Les avis clients aident à juger la fluidité du parcours, la rapidité perçue et la clarté des échanges, tandis que le contrat précise les engagements réels.
Avant de valider, vérifiez l’identité de l’organisme, le coût total, le calendrier de remboursement et les mentions réglementaires. Un acteur de crédit doit s’inscrire dans un cadre contrôlé, avec des obligations d’information du consommateur. Si vous hésitez entre plusieurs solutions, privilégiez celle qui affiche clairement les frais, les échéances et les conditions de refus.
Le bon choix dépend donc de votre besoin réel : pour une dépense ponctuelle et maîtrisée, Coup de Pouce peut offrir une réponse rapide. Pour un problème budgétaire récurrent, il vaut mieux chercher un accompagnement plus global plutôt qu’un financement court terme répété.